Un cabinet comptable refait chaque mois les mêmes gestes : contrôler une balance, coder des factures fournisseurs, comparer le réalisé au budget. Ce sont des tâches répétitives, mais pas des tâches sans conséquence : une erreur de compte se retrouve dans le bilan.
Nous avons construit trois automatisations sur trois de ces tâches, et nous les avons éprouvées sur la plateforme Pennylane, dans son environnement de test : un bac à sable, où les dossiers sont fictifs et où rien ne part chez un vrai client. L'assistant, lui, tournait sur une machine locale. Ce sont des exemples, pas un catalogue : la même mécanique s'applique à beaucoup d'autres travaux du cabinet. Aucun cabinet client n'est nommé dans cet article : ce qui suit décrit le dispositif et ce qu'il donne, pas un client.
Trois tâches qui reviennent chaque mois
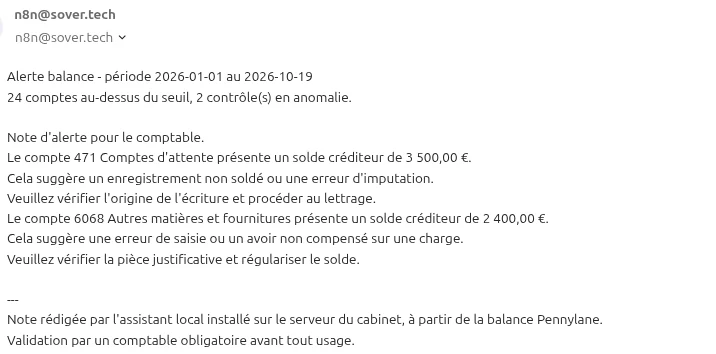
Le contrôle de balance. La balance est la photographie des comptes du dossier à une date donnée, avec le total au débit et au crédit de chacun. Certaines anomalies n'ont pas de sens comptable : une charge au crédit, un produit au débit, un compte d'attente qui ne se solde pas, un client au crédit, un fournisseur au débit, une trésorerie négative. Chaque lundi matin, l'automatisation lit la balance du mois en cours, passe ces contrôles et rédige une courte note. Quand tout est propre, elle le dit en une phrase au lieu d'envoyer un rapport vide.
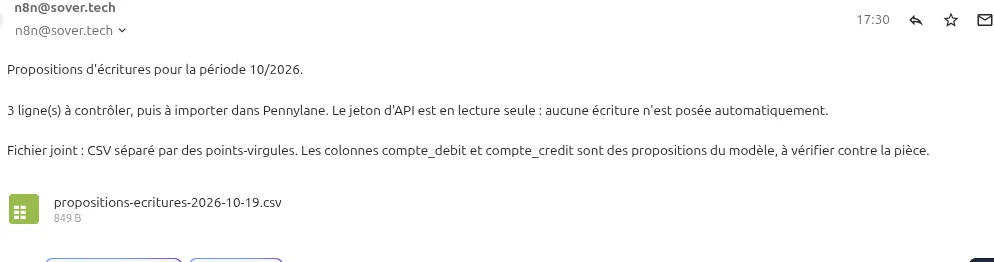
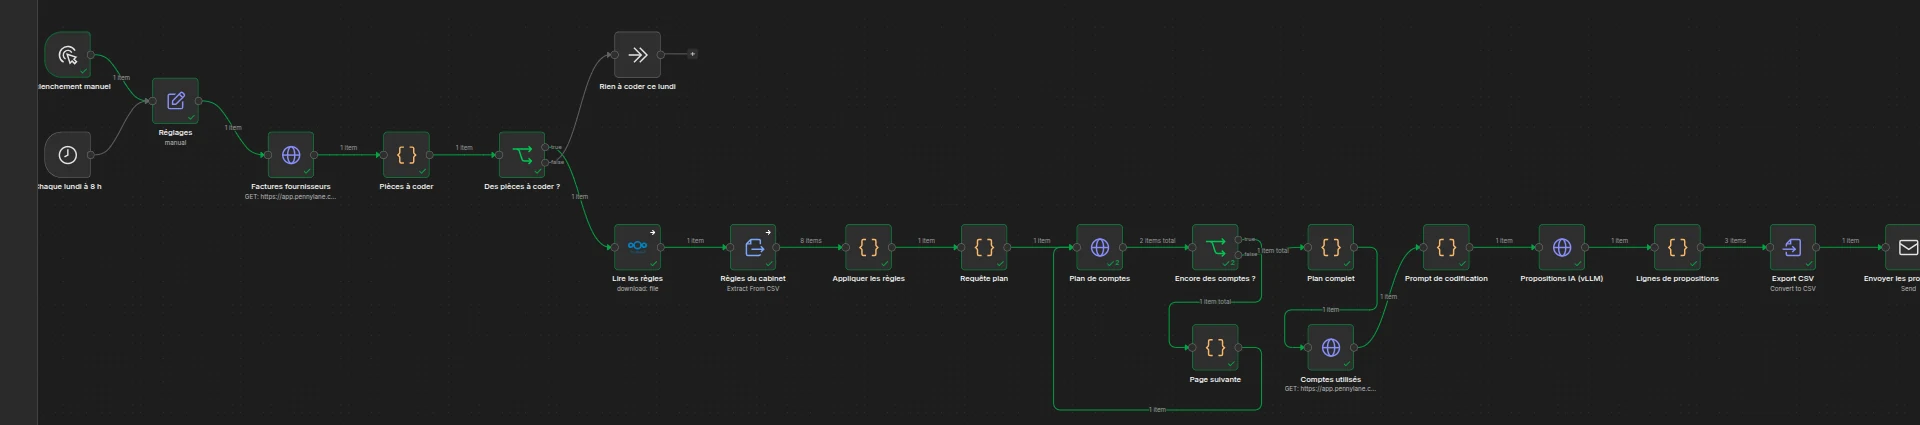
Les propositions d'écritures. Les factures fournisseurs arrivent dans Pennylane sans être comptabilisées. L'automatisation les prend une par une, lit le plan de comptes et les règles de codification du cabinet, puis propose une écriture : un compte au débit, un compte au crédit, le montant, la justification. Le résultat sort dans un fichier, joint au courriel. S'il n'y a rien à coder, rien ne part.
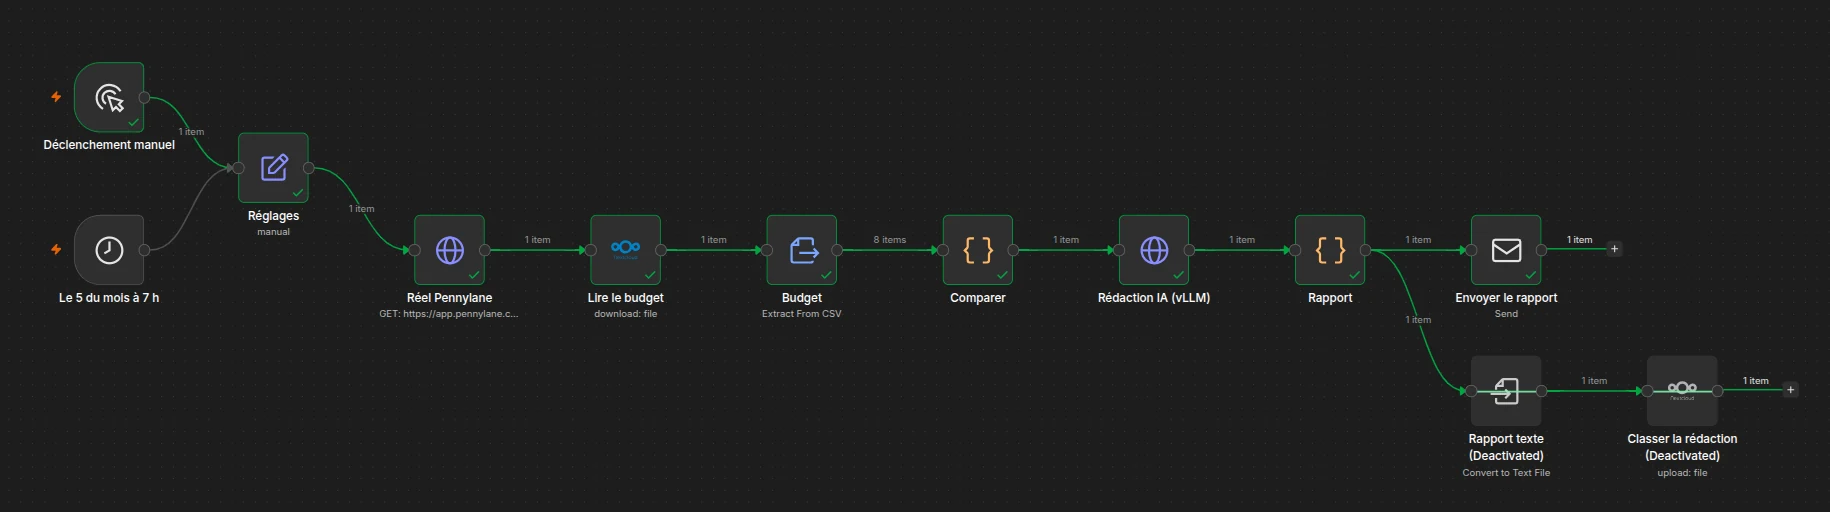
Le comparatif budget. Chaque début de mois, l'automatisation compare la balance du mois précédent au budget du dossier, ligne par ligne. Elle signale les écarts au-delà d'un seuil, repère les comptes de charge et de produit absents du budget, et rédige un commentaire avec des actions correctrices à examiner.
Ces trois tâches sont notre point de départ, pas la liste de ce qui est automatisable. Nous les avons choisies parce qu'elles se vérifient facilement : un contrôle de balance se juge en une lecture, une proposition d'écriture se compare à la pièce. La même mécanique, lire une source, appliquer des règles écrites, proposer un résultat et le faire valider, s'applique à beaucoup d'autres travaux du cabinet :
- le rapprochement bancaire et le pointage des règlements ;
- les relances de pièces manquantes et de factures impayées, avec un envoi validé par un humain ;
- la préparation des échéances déclaratives, avec les pièces rassemblées au bon endroit ;
- le tri et le classement des documents reçus, par dossier et par nature ;
- la lecture et le résumé des contrats, pour repérer les clauses qui changent un bilan ;
- les réponses aux questions récurrentes des clients, appuyées sur les documents du dossier ;
- la synthèse d'un dossier avant un rendez-vous.
Ce qui change d'une tâche à l'autre n'est pas la technologie : c'est le nombre de règles à écrire et le niveau de contrôle humain à conserver. Une relance part vers un client, un contrôle de balance reste dans le cabinet. Les deux ne se traitent pas avec le même niveau de précaution.
La chaîne, en images
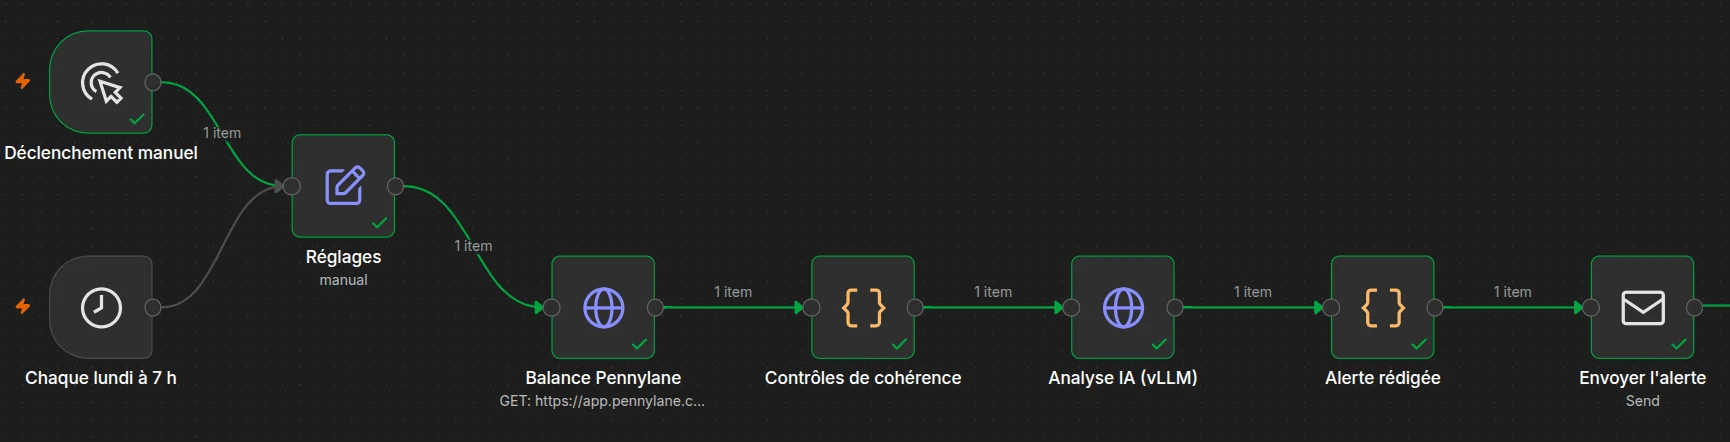
Voici les trois chaînes telles qu'elles sont construites. Chaque bloc est une étape : lire le logiciel comptable, contrôler, interroger le modèle local, rédiger, envoyer. Rien ne se passe dans une boîte noire, et c'est l'intérêt : on peut suivre ce qui se passe, et couper une étape sans casser le reste. Les captures s'ouvrent en grand d'un clic.
Ce que l'automatisation refuse de faire
C'est la partie qui compte le plus, et c'est celle que nous avons verrouillée en premier.
- Elle n'écrit rien dans le logiciel comptable. L'accès se fait avec un identifiant technique en lecture seule. Les propositions restent un fichier à contrôler, jamais une écriture validée.
- Elle s'arrête plutôt que de travailler sur des données incomplètes. Si la balance renvoyée est tronquée, le traitement s'interrompt avec un message explicite au lieu d'analyser un extrait et de produire un constat faux.
- Elle nomme ses propres limites. Si la réponse du modèle est coupée en cours de rédaction, le rapport le signale. Un rapport vide ne doit jamais passer pour un dossier sans anomalie.
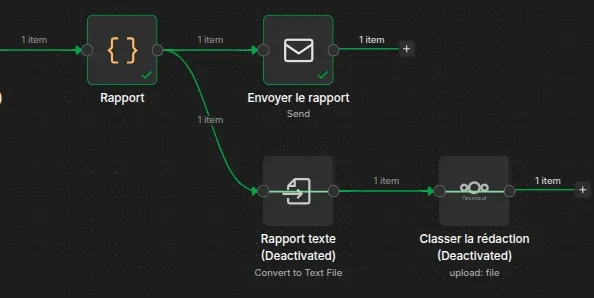
- Elle ne range rien dans la base documentaire du cabinet. Ce classement automatique existe dans le dispositif, mais il est désactivé : une rédaction non validée par un comptable n'a rien à faire dans les documents partagés.
La règle du cabinet reste la règle
Une IA ne devine pas la doctrine d'un cabinet. Si une collaboratrice sait que les fournitures de bureau vont en 606 et les honoraires d'avocat en 622, c'est parce qu'elle l'a appris, pas parce que c'est écrit dans le plan comptable. Une machine n'a accès qu'à ce qu'on lui écrit.
D'où un fichier de règles, tenu par le cabinet, une ligne par mot-clé et par compte. Sur le jeu de test, voici ce que cela produit :
Abonnement à un éditeur logiciel : compte 651, même principe.
Honoraires d'un cabinet juridique : compte 622, même principe.
Chaque ligne porte le statut À valider par un comptable.
La règle du budget fonctionne de la même façon. Le fichier attendu est une ligne par compte, et un préfixe agrège ses descendants : la ligne 60 additionne les comptes 601, 606 et les autres. Un compte de charge ou de produit présent en comptabilité mais absent du budget est signalé, pas ignoré : c'est souvent là que se cache l'écart qui compte.
Ce que le test a appris
Le jeu d'essai est une comptabilité fictive : un exercice complet, trois factures fournisseurs en PDF et un budget mensuel. Le traitement en sort trois propositions d'écriture, chacune avec la règle appliquée et son statut à valider. C'est le comportement attendu, et c'est vérifiable à la lecture.
La leçon la plus utile n'est pas là. Elle concerne le réglage du modèle. Dans notre première version, l'assistant partait en boucle dans son raisonnement : il produisait quatre mille jetons de réflexion et ne rendait jamais sa réponse, aussi bien sur une balance vide que sur une balance remplie. Le plafond de longueur n'y changeait rien. Une fois ce raisonnement interne désactivé, la même demande rendait une réponse courte sur une balance vide et une réponse complète sur une balance remplie.
Deuxième constat : le gain se mesure, il ne s'annonce pas. Il dépend du volume de pièces, de la propreté du plan de comptes et du nombre de règles déjà écrites, trois choses qui varient d'un cabinet à l'autre. Nous ne donnerons donc pas de pourcentage générique : la mesure se fait sur les pièces du cabinet, une fois le dispositif en place, et se traduit en heures par mois sur les tâches concernées.
Ce qu'il faut préparer avant de lancer
Quatre choses, dans cet ordre. Elles prennent plus de temps que l'installation technique, et c'est normal : c'est là que se joue la qualité du résultat.
- Un accès en lecture seule, dédié à l'automatisation et révocable d'un geste. Jamais le compte d'un collaborateur.
- Un plan de comptes propre, avec les comptes réellement utilisés par le cabinet, et les règles de codification écrites noir sur blanc.
- Le budget dans un fichier lisible, une ligne par compte, mis à jour quand le budget change.
- Une personne qui valide, nommée. Un dispositif qui produit des propositions sans destinataire désigné ne sert à rien.
Où se situe la valeur
L'intérêt n'est pas de remplacer un collaborateur, et ce n'est pas le sujet. Il est de faire arriver le contrôle avant que quelqu'un ouvre le dossier : les anomalies de balance sont signalées le lundi matin, les factures sont pré-codées avec leur justification, les écarts budgétaires sont déjà commentés. Le comptable arrive sur les exceptions au lieu de refaire le tour complet.
À l'inverse, un cabinet qui compte peu de pièces, dont le plan de comptes est approximatif et dont les règles de codification ne vivent que dans la tête de deux personnes n'y gagnera pas grand-chose. L'automatisation ne crée pas la règle, elle l'applique et elle la trace.
Le vrai critère de décision n'est donc pas la puissance du modèle. C'est la qualité de ce que le cabinet est capable d'écrire sur sa propre pratique.
Questions fréquentes
Une IA locale peut-elle tenir la comptabilité d'un cabinet ?
Non, et aucun cabinet ne devrait le vouloir. Elle prépare le travail : elle lit les pièces, propose une écriture, repère une balance qui ne tombe pas juste et rédige un commentaire d'écart. Le comptable garde la décision, et rien n'est enregistré dans le logiciel sans son accord. C'est la différence entre un assistant qui gagne du temps et un outil qui engage le cabinet.
Faut-il connecter l'IA directement au logiciel comptable ?
En lecture seule, oui, c'est ce qui rend le travail utile. En écriture, non. Dans le test que nous avons mené, l'accès au logiciel était limité à la consultation et les propositions sortaient dans un fichier à contrôler. Un accès en écriture supposerait un circuit de validation humaine, une trace de qui a validé quoi et une procédure de reprise en cas d'erreur.
Que faut-il préparer avant de lancer ce genre d'automatisation ?
Quatre choses. Un accès en lecture seule au logiciel comptable. Un plan de comptes propre, avec les comptes réellement utilisés par le cabinet. Les règles de codification écrites noir sur blanc, parce qu'une règle qui ne vit que dans la tête d'un collaborateur ne peut pas être appliquée par une machine. Et le budget du dossier dans un fichier lisible, si l'on veut comparer le réalisé au prévu.
Les données du cabinet sortent-elles de l'entreprise ?
Dans notre montage, non. Le modèle tourne sur une machine installée dans les locaux, les balances et les factures ne passent par aucun service extérieur et les rapports sont envoyés par le serveur de messagerie du cabinet. C'est le point qui distingue une IA locale d'un abonnement à un assistant en ligne, où chaque document envoyé sort de l'entreprise.
Combien de temps une telle automatisation fait-elle gagner ?
Le gain dépend du volume de pièces, de la propreté du plan de comptes et du nombre de règles déjà écrites, trois choses qui varient fortement d'un cabinet à l'autre. C'est pourquoi nous ne publions pas de pourcentage générique : il serait faux dans la moitié des dossiers. La mesure se fait sur vos propres pièces, pendant la mise en place, et se traduit en heures par mois sur les tâches concernées.